Así que quieres comprarte un coche...
Extraído de NerdWallet
Cuando se compra un coche por primera vez, es muy fácil gastarse más de lo previsto. A continuación te ofrecemos cinco pasos que puedes seguir para evitar que eso ocurra.
1. ¿Qué cuota mensual puedes permitirte pagar por el coche?
2. Conoce qué factores influyen en la concesión de un préstamo para la compra de un coche
3. Obtén una preaprobación del préstamo y compara tipos de interés
4. Decide qué quieres comprar y dónde
5. Prepárate para ir al concesionario
1. ¿Qué cuota mensual de coche te puedes permitir?
Si no vas a pagar en efectivo, necesitarás un préstamo para la compra del coche. Dado que tendrás que hacer pagos mensuales para saldar dicho préstamo, lo primero es calcular qué importe de pago se ajusta a tu presupuesto.
Al solicitar un préstamo para la compra de un coche, tendrás que decidir el plazo del préstamo, es decir, el tiempo que tienes para devolverlo. Los plazos suelen ser de 24, 36, 48, 60, 72 e incluso 84 meses. Optar por plazos más largos puede parecer una buena idea, ya que reduce la cuota mensual. Sin embargo, puedes acabar pagando mucho más en total, ya que estarás pagando intereses durante más tiempo.
Además, ten en cuenta en tu presupuesto cualquier gasto adicional al pago mensual del préstamo. En 2024, la AAA estimó que un comprador típico de coche nuevo con un préstamo a cinco años gastará 12 297 dólares al año, incluyendo la depreciación, los intereses del préstamo, el combustible, el seguro, el mantenimiento y las tasas. NerdWallet recomienda destinar menos del 10 % de tu salario neto a la cuota del coche y entre el 15 % y el 20 % a los gastos generales del vehículo. Recuerda que seguirás pagando esa cuota mucho después de que la emoción de comprar un coche haya pasado.
2. Conoce qué factores influyen en la concesión de un préstamo para la compra de un coche
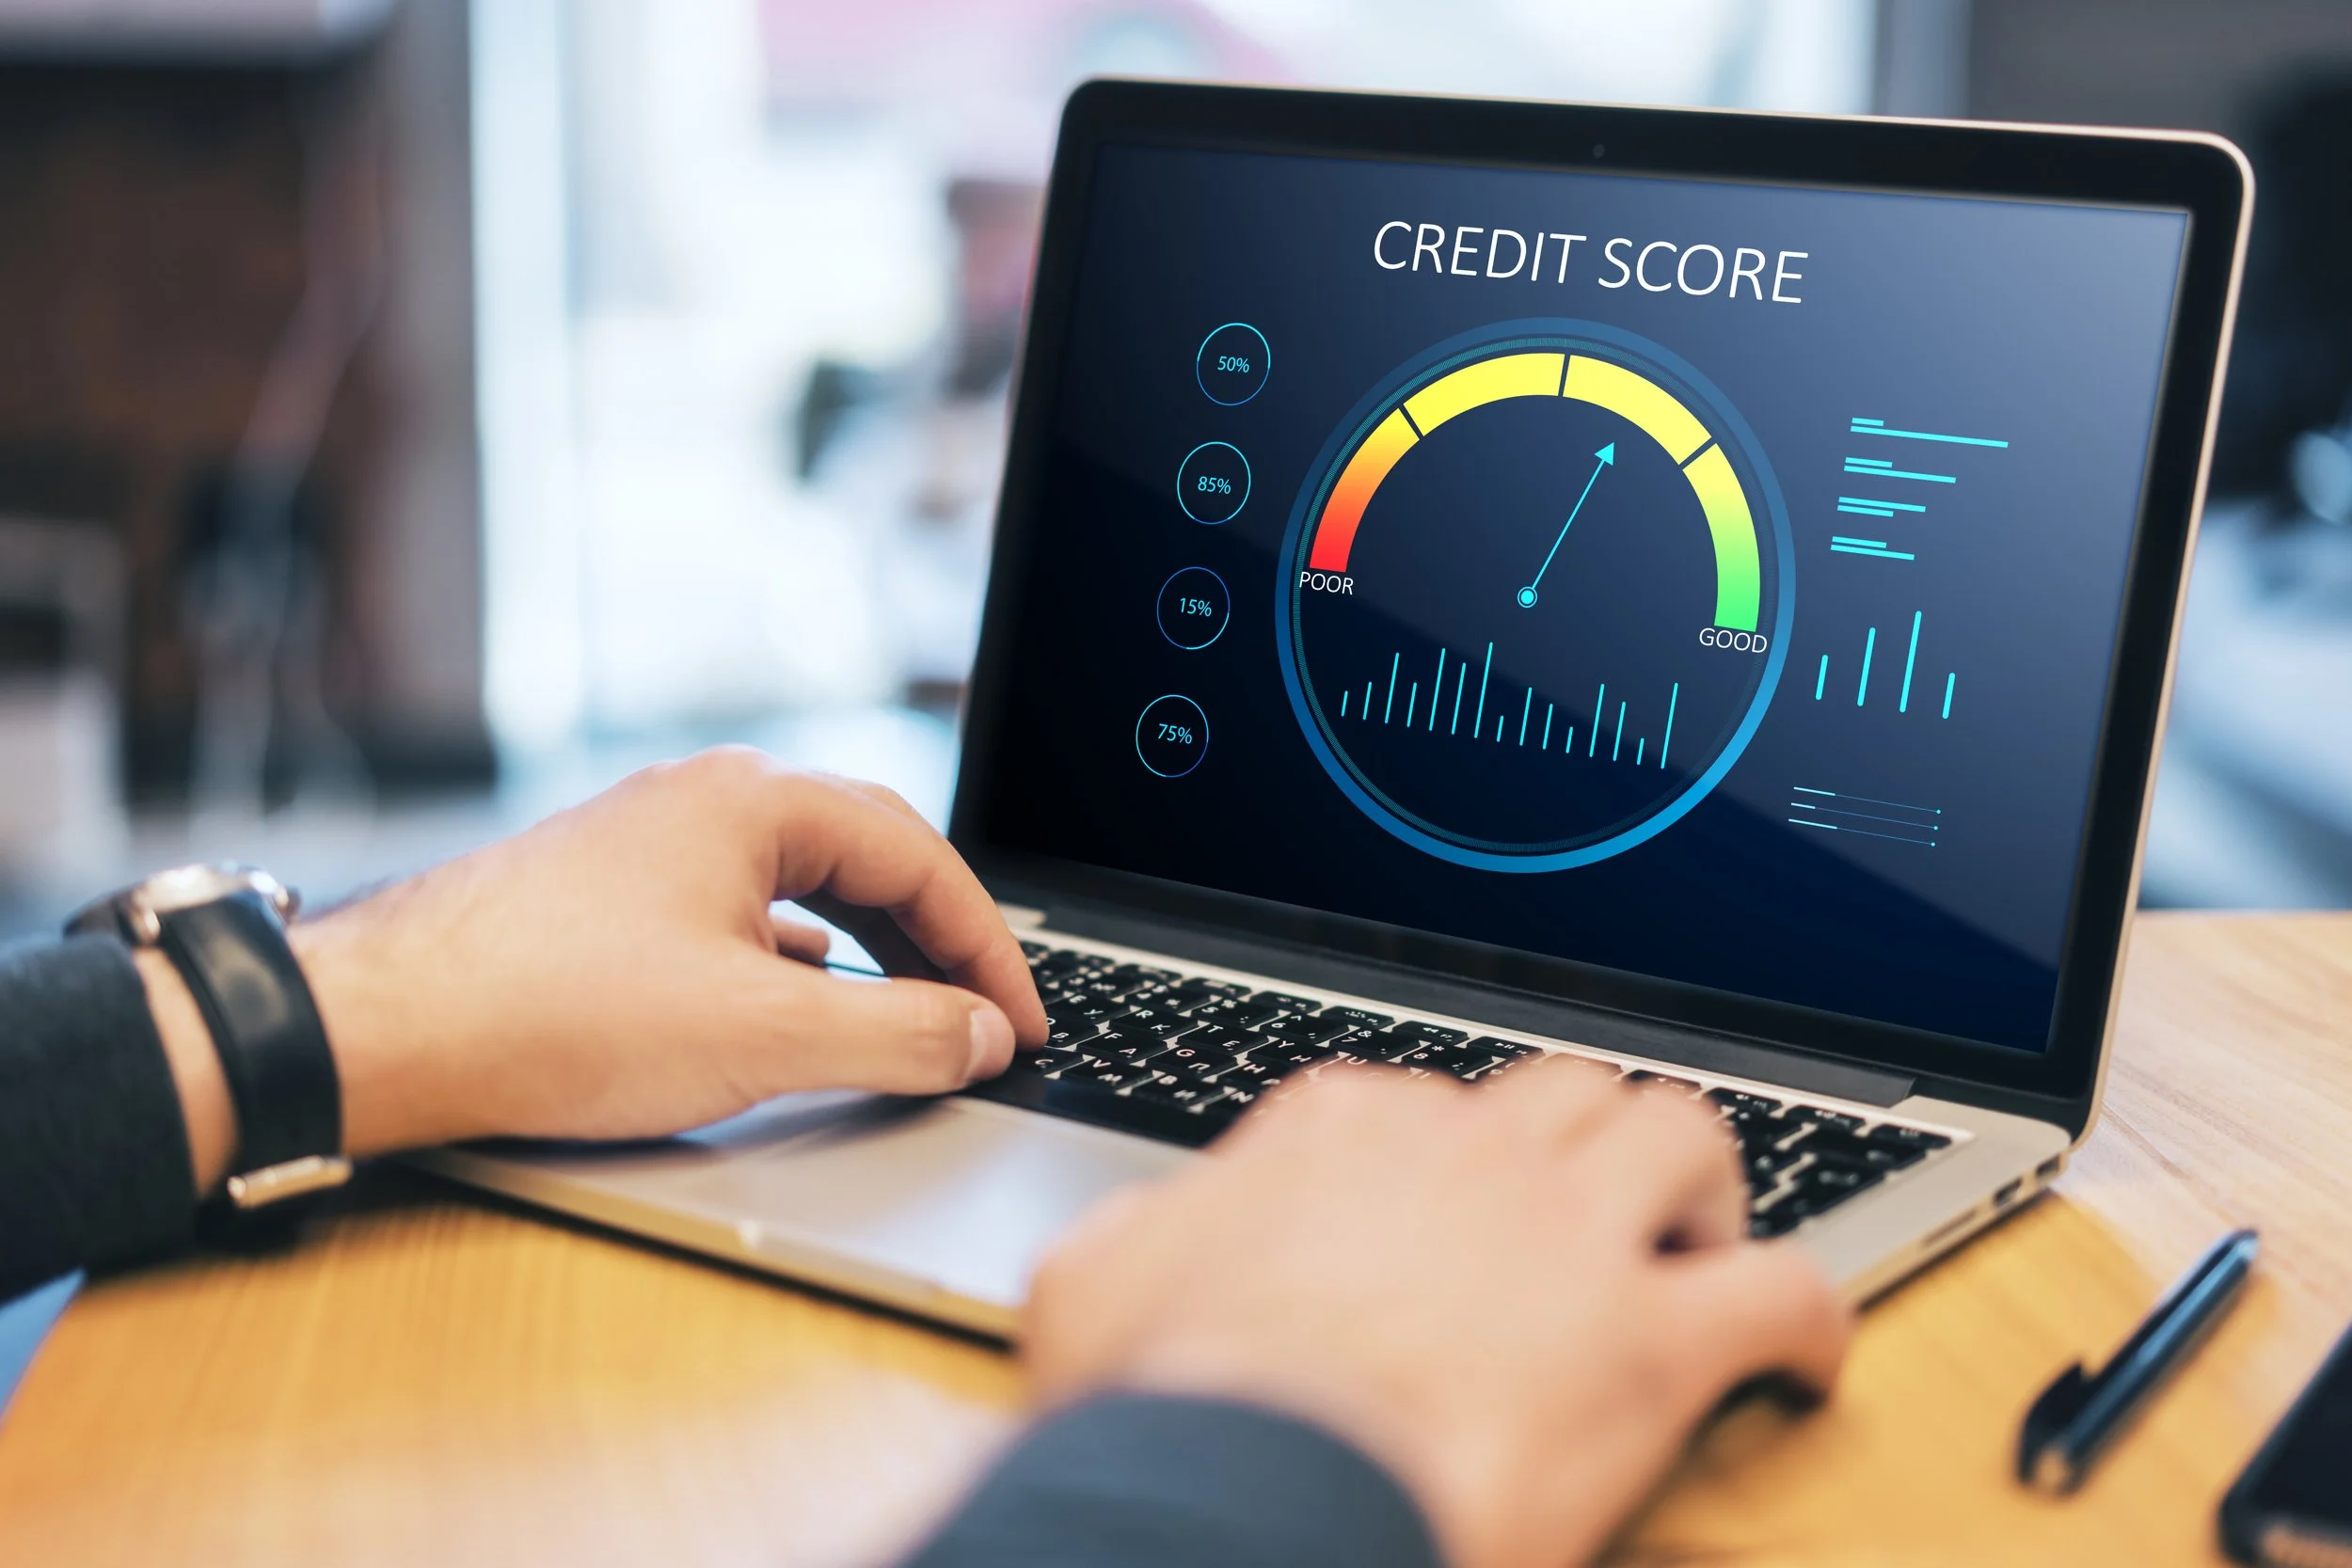
Una preocupación habitual entre quienes compran un coche por primera vez es: «¿Podré conseguir un préstamo?». Es cierto que puede resultarte más difícil obtener un préstamo si no has tenido préstamos ni tarjetas de crédito anteriormente. Pero no lo sabrás con certeza hasta que lo solicites. Las entidades crediticias consultarán tu informe de crédito para comprobar si has pagado puntualmente tus cuentas de crédito anteriormente. Aunque tengas poco o ningún historial crediticio, deberías solicitar una copia gratuita de tu informe crediticio para ver qué es lo que ven las entidades crediticias. Estas también comprobarán tu puntuación crediticia. En general, una buena puntuación crediticia es de 690 o más. Pero las personas con puntuaciones más bajas también pueden, sin duda, conseguir un préstamo. Para mejorar tus posibilidades de que te aprueben el préstamo, hay algunas medidas que puedes tomar:
Presenta pruebas de que tienes un empleo y unos ingresos estables.
Ahorra y haz un pago inicial más elevado para el coche.
Pide a alguien con un buen historial crediticio que sea avalista o coprestatario de tu préstamo.
Independientemente de tu historial y puntuación crediticia, lo más probable es que encuentres una entidad crediticia que te conceda el préstamo, aunque podría ser a un tipo de interés muy elevado.
3. Consigue una preaprobación del préstamo y compara tipos de interés
Antes de empezar a buscar un coche, solicita una preaprobación para un préstamo de automóvil. Cuando te conceden la preaprobación, la entidad crediticia calcula la cantidad que podrás pedir prestada y a qué tipo de interés. La entidad te proporciona la documentación de la preaprobación, que puedes llevar al concesionario o utilizar en algunas tiendas de coches online.
Obtener una preaprobación para un préstamo de coche te ayudará de dos maneras: en primer lugar, saber qué importe puedes pedir prestado te permite buscar coches dentro de tu presupuesto y evitar gastar de más. En segundo lugar, te proporciona unas cifras que el departamento de financiación del concesionario deberá superar si quiere financiar el coche que compres.
Intenta obtener una preaprobación de varias entidades crediticias para encontrar el tipo de interés más bajo al que puedas optar y presenta todas las solicitudes en un plazo de dos semanas. La preaprobación da lugar a lo que se denomina una consulta de crédito «dura» en tu informe crediticio, lo que puede reducir temporalmente tu puntuación crediticia (si tienes una). Las solicitudes de préstamo realizadas en un plazo de dos semanas se contabilizan como una única consulta, lo que afecta menos a las puntuaciones crediticias.
Si es la primera vez que compras un coche, es poco probable que consigas los tipos de interés más bajos, pero aún así puedes comparar ofertas para conseguir un tipo más favorable. Si eres socio de una cooperativa de crédito, esa debería ser tu primera opción. Después, plantéate acudir a tu banco o a entidades de crédito online especializadas en la financiación de automóviles. Y no aceptes la financiación que te ofrezca el concesionario como única opción.
4. Decide qué quieres comprar y dónde
Antes de decidirte por un coche, infórmate bien. Echa un vistazo a las páginas web o visita los concesionarios fuera del horario comercial y pregúntate qué necesitas y qué esperas de un vehículo:
Uso: ¿Vas arecorrer largas distancias y necesitas un menor consumo de combustible, o te vas a mover principalmente cerca de casa?
Tamaño:¿Te sentirásmás cómodo conduciendo un coche pequeño o un todoterreno grande? ¿Dispones de poco espacio para aparcar?
Espacio: ¿Necesitasdejar espacio para los niños, las mascotas o para transportar objetos?
Coste: ¿Seajustará mejor a tu presupuesto un turismo, cuya compra y mantenimiento suelen ser mucho más económicos, que una camioneta o un todoterreno?
Nuevo o de segunda mano: ¿deberíascomprar un coche nuevo con garantía o uno de segunda mano cuyo mantenimiento podría resultar más caro?
Gasolina o electricidad: ¿Quieresun coche ecológico con menores gastos de combustible? ¿Puedes permitirte pagar más al principio por un coche eléctrico?
Una vez que tengas una lista de modelos que te llamen la atención, infórmate bien. Por lo general, esto implicará que:
Consulta las clasificaciones de consumo de combustible en fueleconomy.gov.
Consulta las calificaciones del Instituto de Seguros para la Seguridad en las Carreteras (IIHS) en iihs.org.
Compara el coste relativo de asegurar cada vehículo.
Consulta los anuncios en Internet para ver qué precios piden los vendedores.
Consulta las valoraciones de fiabilidad en Consumer Reports; si no estás suscrito, tu biblioteca local sí lo está.
Cuando tengas en mente unos vehículos concretos, piensa dónde quieres buscar y, posiblemente, comprar. No tienes por qué limitarte a un concesionario. Los minoristas de coches online, como [nombre], son una opción para completar todo el proceso por Internet con precios fijos, sin regateos. Las aplicaciones para comprar coches también pueden simplificar el proceso al ofrecer filtros y herramientas exclusivas. O quizá consigas una mejor oferta en un coche vendido por un particular.
5. Prepárate para ir al concesionario
Si tienes pensado comprar un coche en un concesionario, no entres en la sala de exposición sin saber qué te vas a encontrar. Tu falta de experiencia puede suponer una gran oportunidad para que el vendedor y el responsable de financiación del concesionario se embolsen un buen dinero.
Antes de entrar en un concesionario, debes saber cuál es la cuota mensual máxima que puedes permitirte pagar por el coche, pero no dejes que el vendedor se centre únicamente en el importe de la cuota. Insiste en que el concesionario se centre en el precio total del coche. Este incluye el precio de compra del vehículo, así como el impuesto sobre las ventas, las tasas de documentación, los gastos de entrega y preparación, la matriculación, los intereses del préstamo y cualquier producto o servicio adicional, como las garantías ampliadas.
Si finalmente solicitas un préstamo para la compra de un coche a través del concesionario, revisa detenidamente el contrato del vehículo, que incluirá la información relativa a la financiación. Aunque te digan lo contrario, tienes derecho a recibir una copia del contrato con la información exigida por la Ley de Veracidad en los Préstamos debidamente cumplimentada para llevártela. Esto te dará tiempo para revisar las condiciones del préstamo sin sentirte presionado a firmar rápidamente.
Si te preocupa que se aprovechen de ti en un concesionario, pide a alguien con más experiencia en la compra de coches que te acompañe. Seguirás tomando tus propias decisiones, pero contar con el apoyo de alguien que conozca bien el tema puede ayudarte a tomarlas con más confianza.
Perspectiva sobre fe y finanzas
Es muy fácil dejarse llevar y excederse un poco a la hora de comprar tu primer —o incluso tu segundo— coche. Durante la adolescencia, vemos a algunos de nuestros amigos circulando en los coches de sus sueños —a menudo comprados como regalo de graduación por padres bienintencionados y acomodados— y nos imaginamos a nosotros mismos al volante.
Ya sea fantaseando con un potente muscle car al estilo «Need for Speed», un SUV de lujo o un pequeño y bonito descapotable de Barbie, nos dejamos seducir fácilmente hasta endeudarnos en exceso para hacer realidad esa versión de nosotros mismos que nos sugieren los anuncios, que realza nuestra imagen y que parece sacada de «Fast and Furious ». Olvidamos que el objetivo principal de nuestros vehículos es llevarnos de forma segura y fiable del punto A al punto B.
A medida que nos hacemos mayores, por supuesto, las necesidades cambian. Cuando nos casamos y formamos una familia, un coche más grande con mejores índices de seguridad es, sin duda, una mejora válida y necesaria. Y sería difícil criticar a un jubilado que haya trabajado y ahorrado con diligencia durante medio siglo para regalarse ese pequeño coche deportivo. Pero aquellos que estamos empezando, debemos conformarnos con lo básico y evitar endeudarnos innecesariamente.
Como señala Ron Blue, las consecuencias de la deuda son una paradoja. La sabiduría actual del mercado nos aconseja elevar nuestro nivel de vida comprando lo que queremos y pagándolo mientras lo disfrutamos. Pero la realidad es que puede que nos estemos condenando a un nivel de vida más bajo en el futuro. Como advierte Proverbios 22:7, el que pide prestado es esclavo del que presta. Nuestra libertad de elección desaparece cuando los prestamistas insisten en que se les devuelva el dinero a tiempo. Cuando contraemos una deuda, la primera prioridad de nuestros ingresos futuros pasa a ser el pago de la deuda —y no el ahorro, la inversión o la generosidad—, lo que nos priva de la oportunidad de ser administradores prósperos del Reino.
No dejéis que el amor al dinero domine vuestras vidas y conformáos con lo que tenéis, porque Dios ha dicho: «Nunca te dejaré; nunca te abandonaré».
- Hebreos 13:5