
¿Debería quedarme dinero cuando muera?
Esta pregunta puede parecer materialista, llena de suposiciones implícitas y un poco morbosa. Nos hace sentir incómodos. Pero merece una respuesta, y esa respuesta suele ser sí. En la entrada de hoy del blog explicaremos por qué y abordaremos algunas de las objeciones cristianas más comunes a la acumulación de riqueza.
¿De dónde saldrá el dinero?
Hubo un tiempo en el que mi forma idealizada de dejar este mundo habría consistido en jugar una magnífica partida de golf, gastarme hasta el último dólar en un paquete de M&M’s sin sabor, comerme todo el contenido y caer muerto. Me alegro de haber superado esa etapa y de haber avanzado hacia un plan de legado más fructífero.
Que nos quede dinero al fallecer es una consecuencia de ahorrar con sensatez para la jubilación, de modo que no nos quedemos sin dinero. Hay tres incertidumbres fundamentales que pueden poner en peligro nuestra salud financiera futura:
Longevidad: no sabemos cuánto tiempo vamos a vivir.
Rentabilidad: no sabemos qué rentabilidad generarán nuestras carteras.
Asistencia: no sabemos cuál será el importe de nuestros gastos de asistencia a largo plazo.
Longevidad:
Lo más prudente es planificar contando con que los gastos en cada ámbito serán más elevados de lo previsto. Cuanto más tiempo vivas, más dinero necesitarás. Se estima que la probabilidad de que uno de los cónyuges viva hasta los 94 años es del 20 %. La probabilidad de que uno de los miembros de una pareja alcance los 97 años es del 10 %. Planificar como si fueras a vivir hasta los 95 o los 97 años te proporciona un margen de seguridad adicional.
Devoluciones:
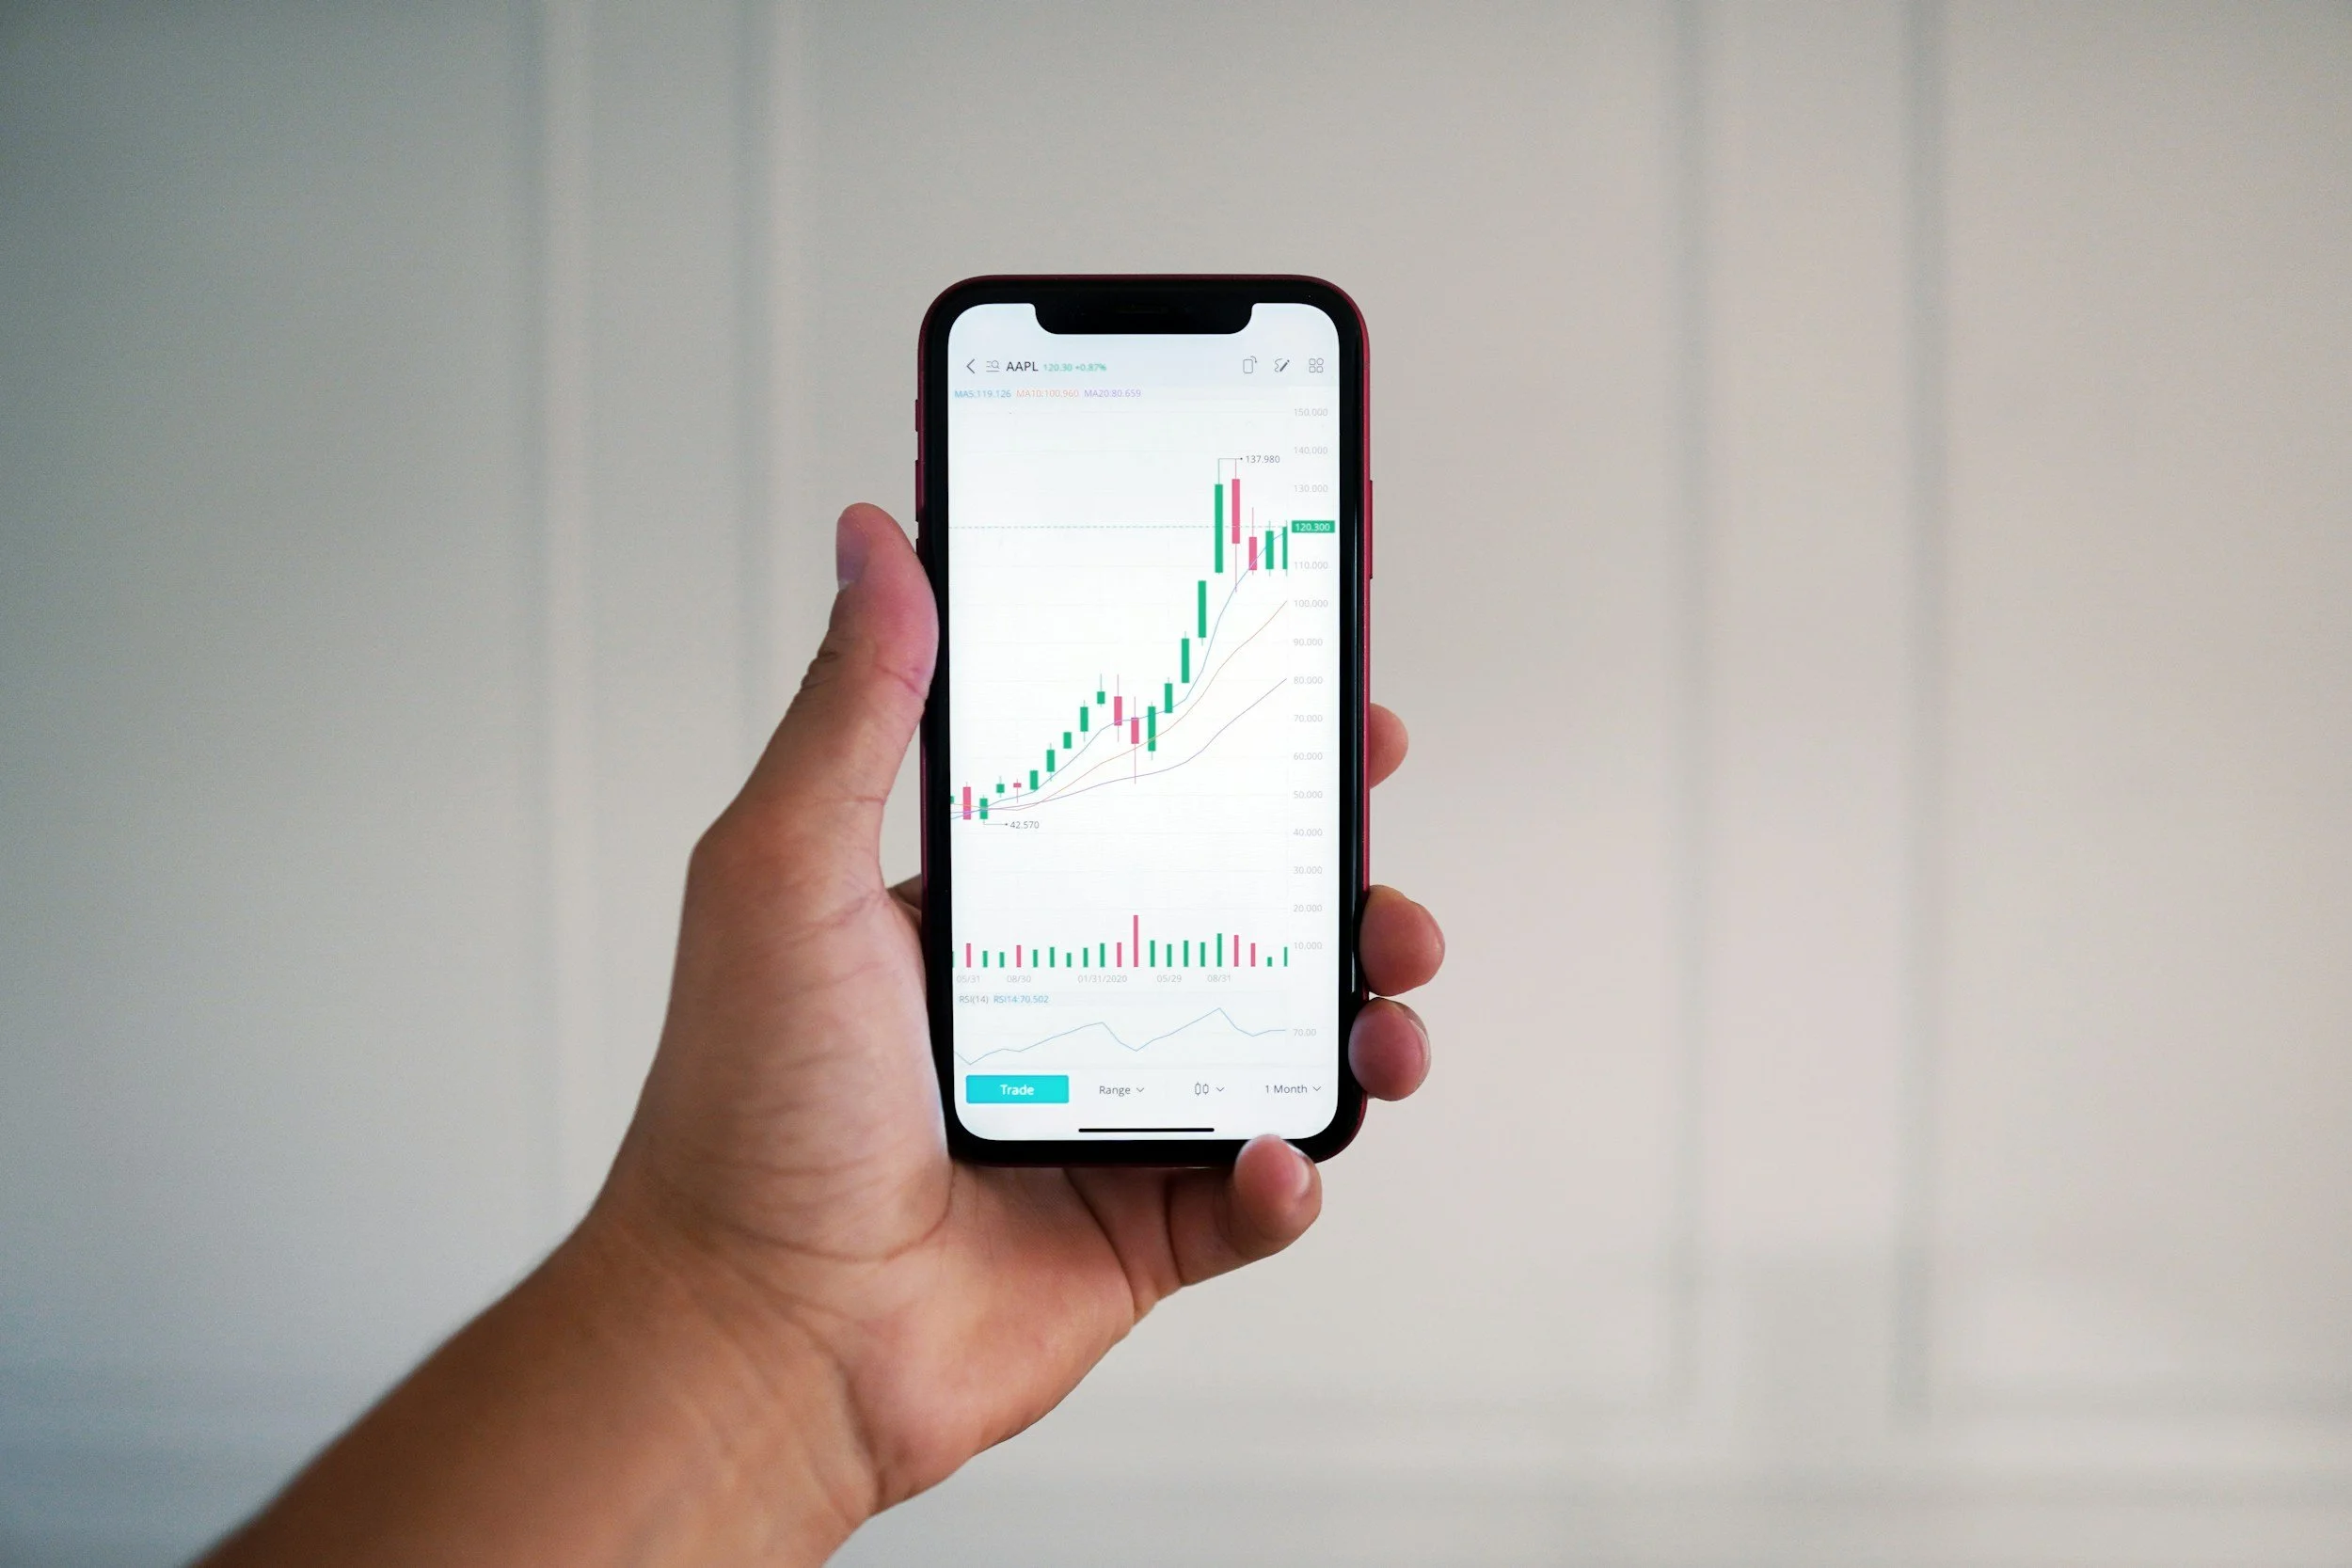
El mercado bursátil estadounidense registra una rentabilidad media anual de alrededor del 10 %. Pero, ¿y si el mercado no ofrece una rentabilidad tan alta en el futuro? Utilizar una estimación de rentabilidad más conservadora significa que tendrás que ahorrar más para la jubilación, pero si las rentabilidades son inferiores a la media, no tendrás ningún problema. Desde 1976, las acciones han subido más de un 6,68 % en el 80 % de los períodos móviles de diez años. Por lo tanto, planificar con una rentabilidad inferior al 7 % debería proporcionarte un pequeño margen de seguridad.
Cuidados:
La mayoría de las personas que ingresan en una residencia asistida fallecen en un plazo de dos años. Sin embargo, una mujer que conocí lleva una década viviendo en una residencia asistida. Tiene más de 90 años y es bastante activa. Planificar unos años más de estancia no cubre todas las posibilidades, pero te da un margen de seguridad y tiempo para adaptarte.
¿Qué ocurre si una o varias de estas áreas de riesgo resultan estar más cerca de la media y no son tan graves? Vivir más tiempo que el 60 % (en lugar del 80 % o el 90 %) de la población, obtener una rentabilidad del 8 % o permanecer en una residencia asistida durante 3 años son situaciones peores que las medias tradicionales, pero aún así mejores de lo esperado. Si tu plan de jubilación parte de la base de que se producirán resultados más costosos, es probable que te sobren fondos.
Objeciones:
A algunos cristianos les cuesta aceptar este enfoque. Creen que «las Escrituras no hablan de la jubilación ni de los planes de jubilación, por lo que no deberíamos invertir en ellos y, en su lugar, confiar simplemente en Dios». Yo diría que las Escrituras tampoco mencionan los coches (a menos que contemos que los apóstoles y los discípulos iban en un Accord en Hechos 2:1).
Pero, hablando en serio, la Biblia contiene múltiples relatos —como el exilio babilónico (2 Reyes 24-25) y la enseñanza de Jesús de «dar al César lo que es del César» (Marcos 12:17), por citar algunos— que ponen de relieve la tensión existente entre participar en el mundo en el que vivimos y confiar en Dios y en su autoridad suprema. Deberíamos utilizar los sistemas de jubilación actuales para administrar bien nuestros activos, asegurándonos al mismo tiempo de no dar más importancia a nuestros balances que al propio sistema. El enfoque contrario a la jubilación eleva el papel de Dios como proveedor a un nivel superior, pero parece cerrado a la idea de que estos sistemas de jubilación son, a menudo, las mismas herramientas que Dios utiliza para proveer para nosotros.
Otra objeción señala: «No se puede planificar todo porque Dios es soberano, así que, ¿para qué intentarlo?». En su afán por ensalzar la soberanía de Dios, considera necesario restar importancia a la idea de la sabiduría, respaldada por la Biblia. Este enfoque suele generar ansiedad en quienes lo practican, ya que les hace innecesariamente vulnerables a las pruebas y tribulaciones de la vida. Jesús nos dice que no nos preocupemos por nuestras vidas. Un administrador prudente utiliza los planes para reducir la ansiedad mediante una gestión financiera prudente (Proverbios 21:5), al tiempo que es consciente de que ningún sistema mundano puede ofrecer una seguridad perfecta (1 Juan 2:17).
Para algunos, estas dos objeciones se funden. Hace poco oí a alguien elogiar la profunda espiritualidad de un grupo de trabajadores internacionales por confiar tanto en Dios que no tenían un fondo de ahorro para emergencias ni invertían en su jubilación. Lo primero que pensé fue: «Eso no es espiritualidad, es una mala administración». La buena noticia para estos trabajadores es que, cuando alguien renuncia a su responsabilidad de administrar, nuestro generoso Dios suele designar a otra persona para que actúe como su «administrador sustituto», y las personas que Dios designa suelen ser aquellas que han utilizado las herramientas de jubilación actuales para compartir su abundancia.
En una próxima entrada del blog, profundizaré en cómo unos resultados mejores de lo esperado pueden generar oportunidades para ser más generosos en una etapa más temprana de la vida. Por ahora, utilicemos los sistemas de los que disponemos para generar alegría a través de un estilo de vida saludable, una generosidad desbordante y una planificación sucesoria bien elaborada que beneficie a las personas que amamos y a las obras benéficas que tanto apreciamos.
