Ahorro e inversión: cómo consolidar tu futuro financiero
El desarrollo de la educación financiera es una parte importante de una administración prudente. Comprender cómo funciona el dinero ayuda a las personas y a las familias a tomar decisiones informadas que se ajustan a los valores bíblicos. Ahorrar e invertir para el futuro permite a los cristianos prepararse para las incertidumbres de la vida, al tiempo que crea oportunidades para la generosidad y el ministerio.
La planificación financiera se convierte, por tanto, en un acto de administración responsable: una forma deliberada de gestionar lo que Dios nos ha proporcionado, tanto para las necesidades actuales como para las responsabilidades futuras.
Ahorrar frente a invertir
Tanto el ahorro como la inversión desempeñan un papel importante en la gestión financiera, pero tienen fines distintos.
Ahorrar suele consistir en apartar dinero en lugares seguros y accesibles, como cuentas de ahorro o fondos de emergencia. El objetivo del ahorro es la estabilidad: garantizar que se disponga de fondos para necesidades a corto plazo o gastos imprevistos.
La inversión, por su parte, se centra en el crecimiento a largo plazo. Las inversiones, como las acciones, los bonos o los fondos de inversión, permiten que el dinero se multiplique con el tiempo. Aunque invertir conlleva riesgos, también ofrece la oportunidad de obtener mayores rendimientos.
Un administrador prudente recurre a ambas estrategias: ahorrar para garantizar la seguridad a corto plazo e invertir para lograr un crecimiento a largo plazo.
El poder del crecimiento compuesto
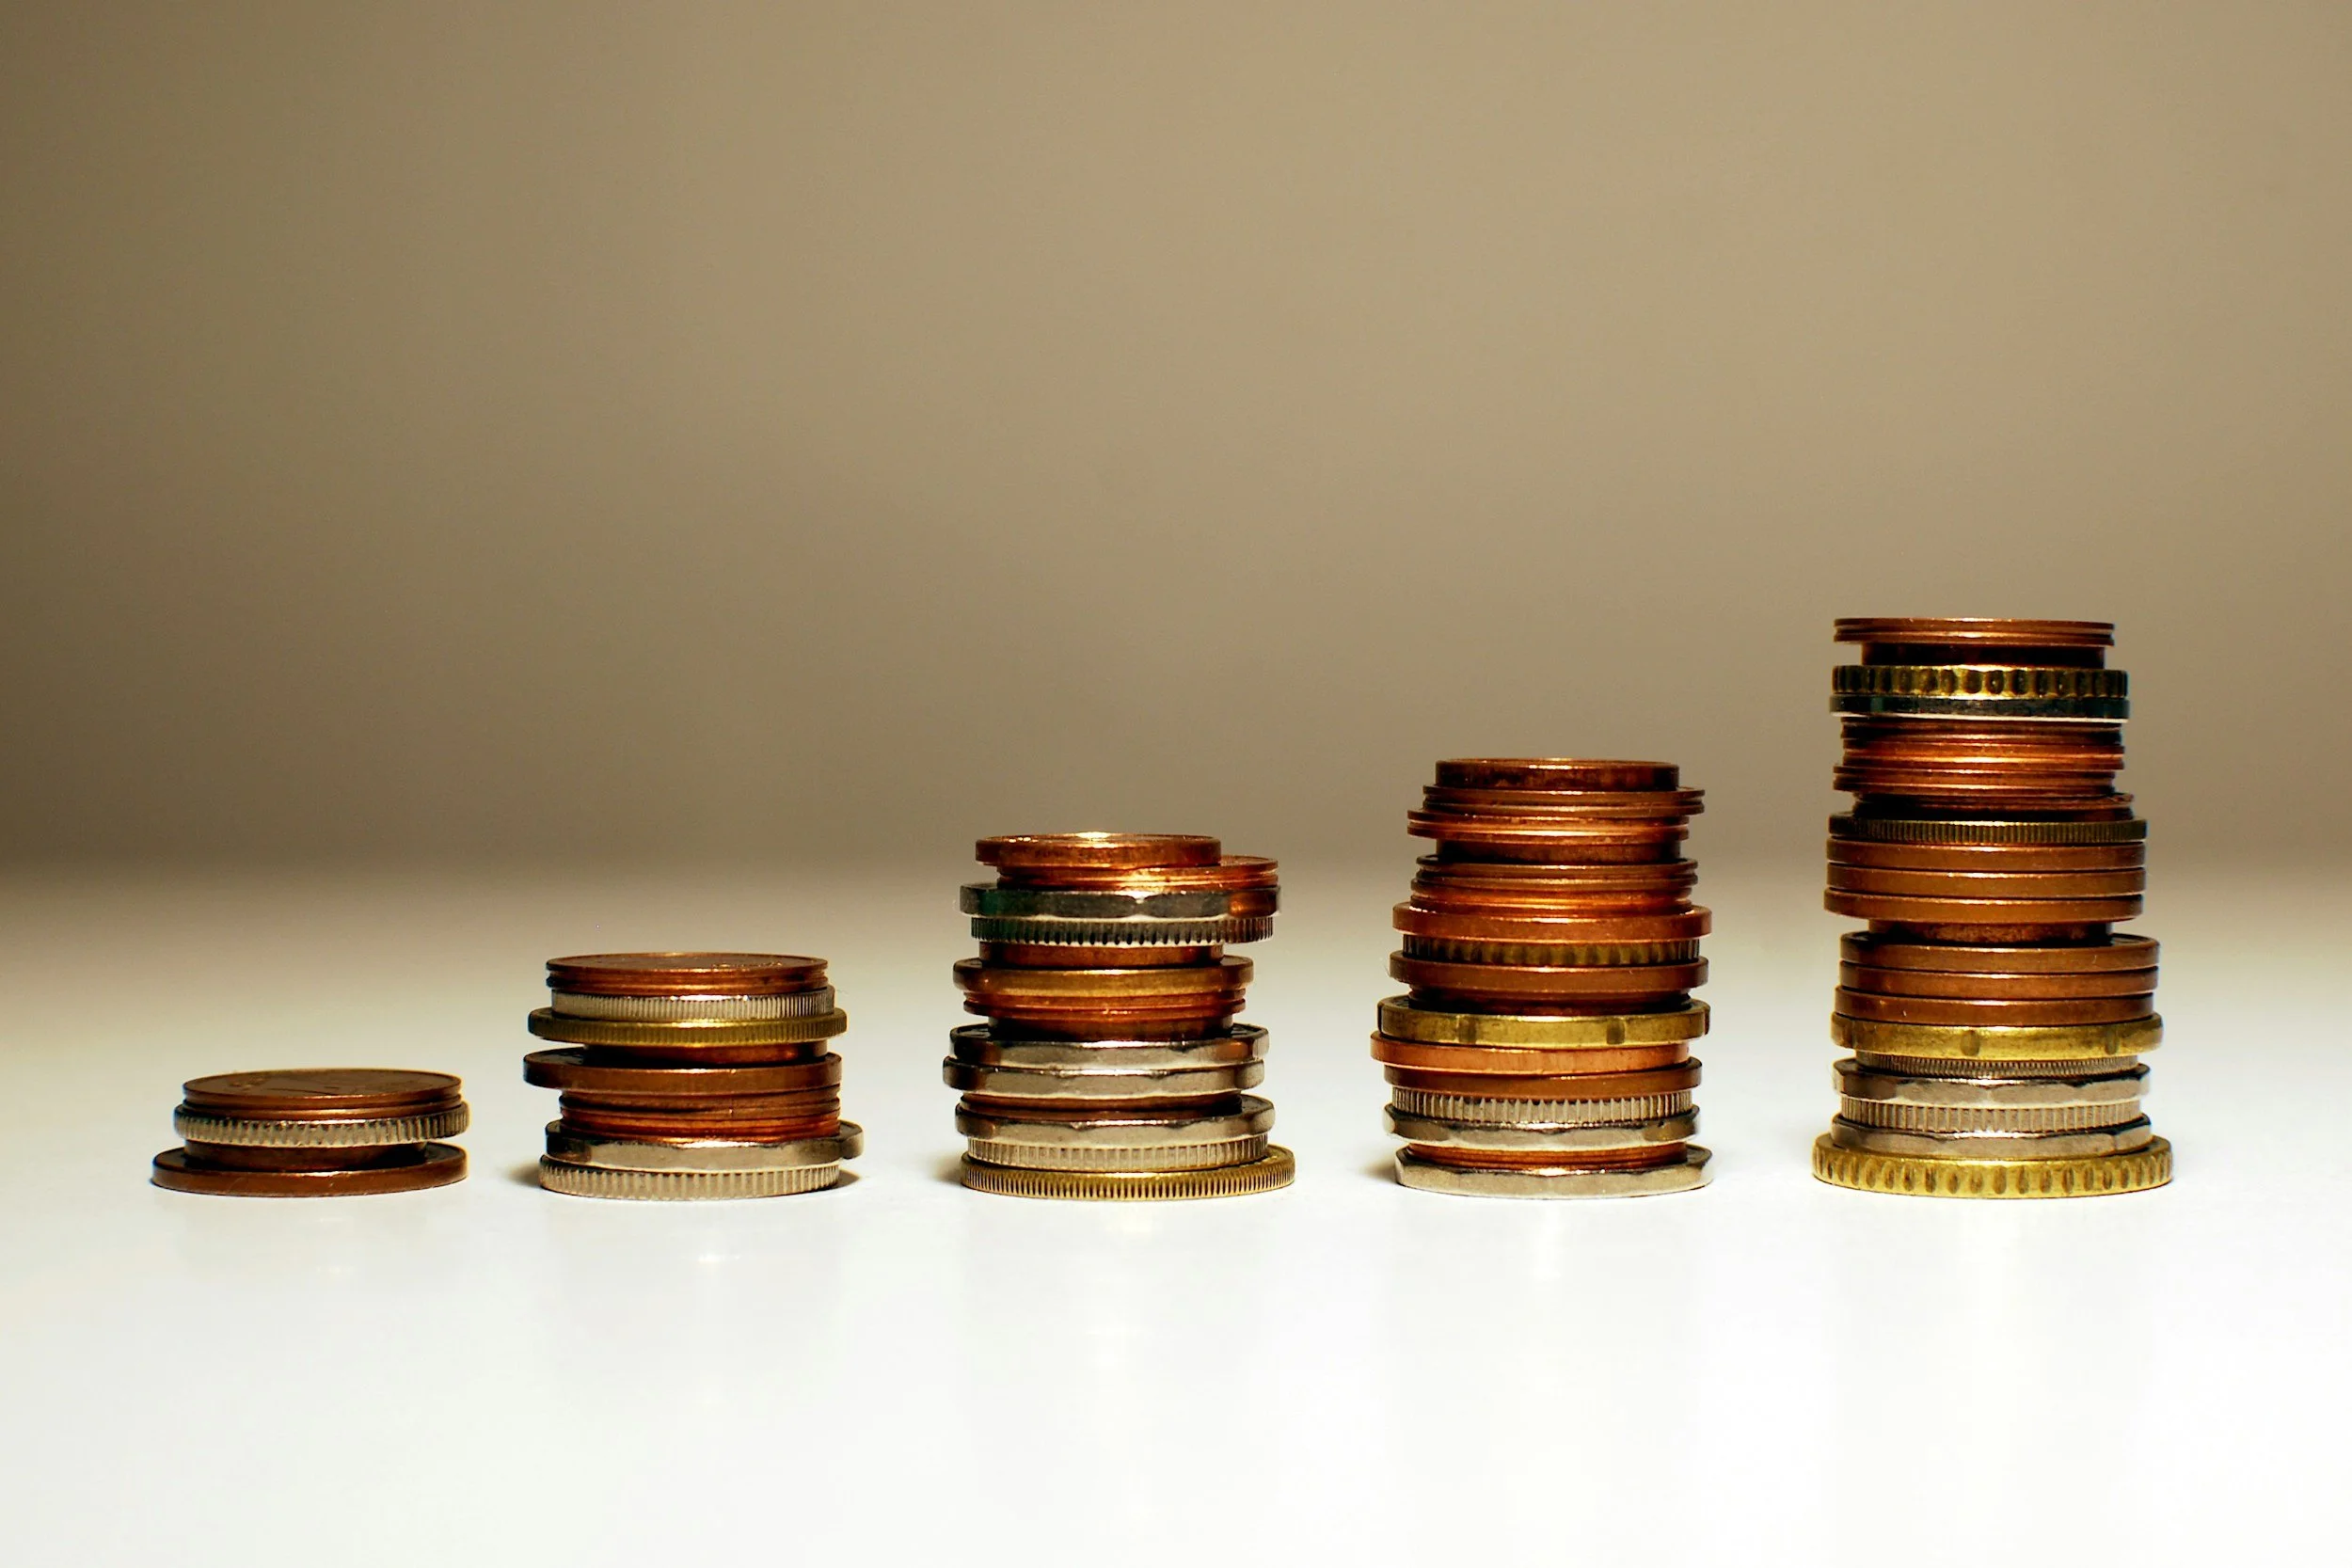
Uno de los principios más importantes de la inversión es el crecimiento compuesto. El efecto compuesto se produce cuando las ganancias generan ganancias adicionales con el paso del tiempo.
Por ejemplo, el dinero que se invierte hoy puede multiplicarse no solo a partir de la inversión inicial, sino también gracias a los intereses o rendimientos acumulados a lo largo del tiempo. Cuanto antes se empiece a invertir, más tiempo tendrá el crecimiento compuesto para surtir efecto.
Este principio pone de relieve la importancia de empezar pronto y ser constante. Las pequeñas aportaciones regulares a lo largo de muchos años pueden dar lugar a resultados significativos.
Riesgo y diversificación
Toda inversión conlleva cierto nivel de riesgo. Los administradores prudentes tratan de gestionar el riesgo en lugar de ignorarlo.
La diversificación es una de las formas más eficaces de reducir el riesgo. En lugar de invertir todo el dinero en una única inversión, la diversificación permite repartir las inversiones entre distintos tipos de activos. Este enfoque ayuda a protegerse frente a pérdidas importantes en caso de que un sector tenga un mal rendimiento.
Este principio refleja la sabiduría que se encuentra en Eclesiastés 11:2:
«Invierte en siete empresas, sí, en ocho; no sabes qué desastre puede abatirse sobre el país».
La diversificación tiene en cuenta la incertidumbre y, al mismo tiempo, fomenta una planificación responsable.
Preparación para la universidad
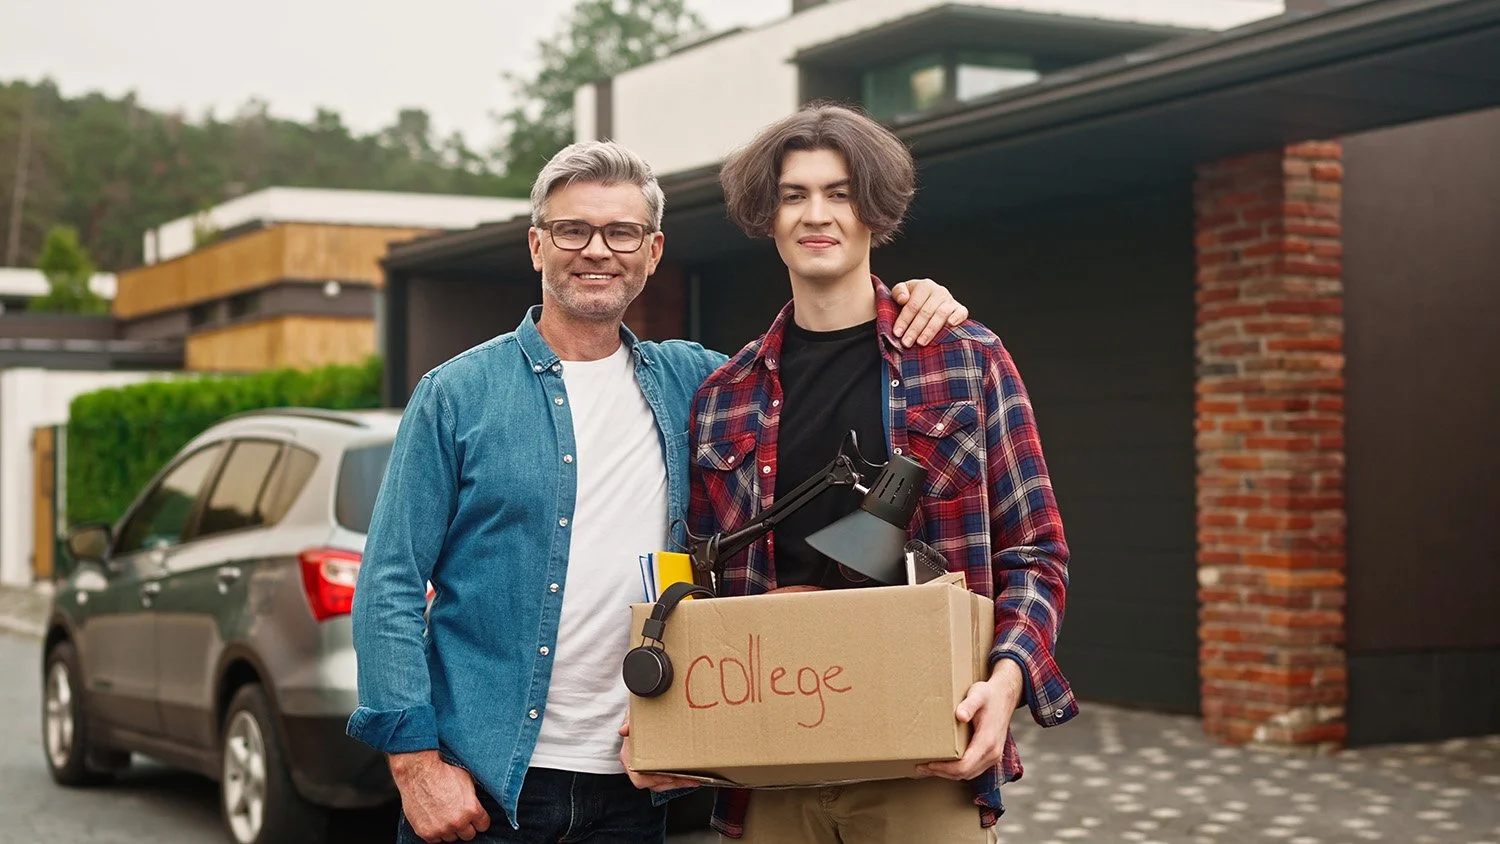
Para las familias, prepararse para la educación de los hijos es otra forma concreta de ejercer la administración responsable. Los gastos universitarios pueden ser considerables, pero planificar con antelación hace que el objetivo sea más alcanzable.
Cuentas de ahorro específicas, planes de inversión para la educación (como el plan 529) y las aportaciones constantes a lo largo del tiempo pueden ayudar a las familias a prepararse para futuras oportunidades educativas. Planificar con antelación reduce la necesidad de endeudarse en exceso y permite a los estudiantes comenzar suvida adulta con mayor libertad financiera.
Conceptos básicos sobre la planificación de la jubilación
Planificar la jubilación es otro aspecto importante de la gestión financiera. Aunque las Escrituras nos animan a confiar en Dios, también valoran la preparación. El libro de Proverbios elogia a menudo a quienes acumulan recursos con prudencia.
La planificación de la jubilación consiste en ahorrar fondos durante los años de vida laboral para que las personas puedan mantener la estabilidad financiera en la vejez. Entre las herramientas habituales para la jubilación se incluyen los planes patrocinados por la empresa, como los planes 401(k) o los planes 403(b), las cuentas de jubilación individuales (IRA) y otros instrumentos de ahorro a largo plazo.
Prepararse para la jubilación ayuda a reducir el estrés financiero en la vejez y puede permitir a los creyentes seguir sirviendo,dando y orientando a los demás .
Perspectivasobre fe y finanzas
Planificar el futuro con sensatez no es solo una estrategia financiera, sino también una disciplina espiritual. Una administración fiel refleja la gratitud por la provisión de Dios y el deseo de utilizar los recursos con sensatez.
Cuando los cristianos ahorran de forma responsable, invierten con prudencia y planifican sus necesidades futuras, aportan estabilidad a sus familias y crean oportunidades para ser generosos. La sabiduría financiera permite a los creyentes apoyar los ministerios, ayudar a los necesitados y seguir el llamado de Dios sin cargas económicas innecesarias.
Al fin y al cabo, planificar no tiene que ver con el control, sino con la fidelidad. Los administradores prudentes planifican hoy, en oración, para poder llevar a buen término mañana, con fidelidad, la labor que Dios les ha confiado.
Los planes de los diligentes conducen sin duda a la abundancia, pero quien actúa con precipitación solo llega a la pobreza.—Proverbios 21:5
Enlaces a calculadoras relacionadas:
Calculadora de objetivos de inversión