Tres errores habituales que aumentan la ansiedad financiera
Adaptado de *Master Your Money*, de Ron Blue
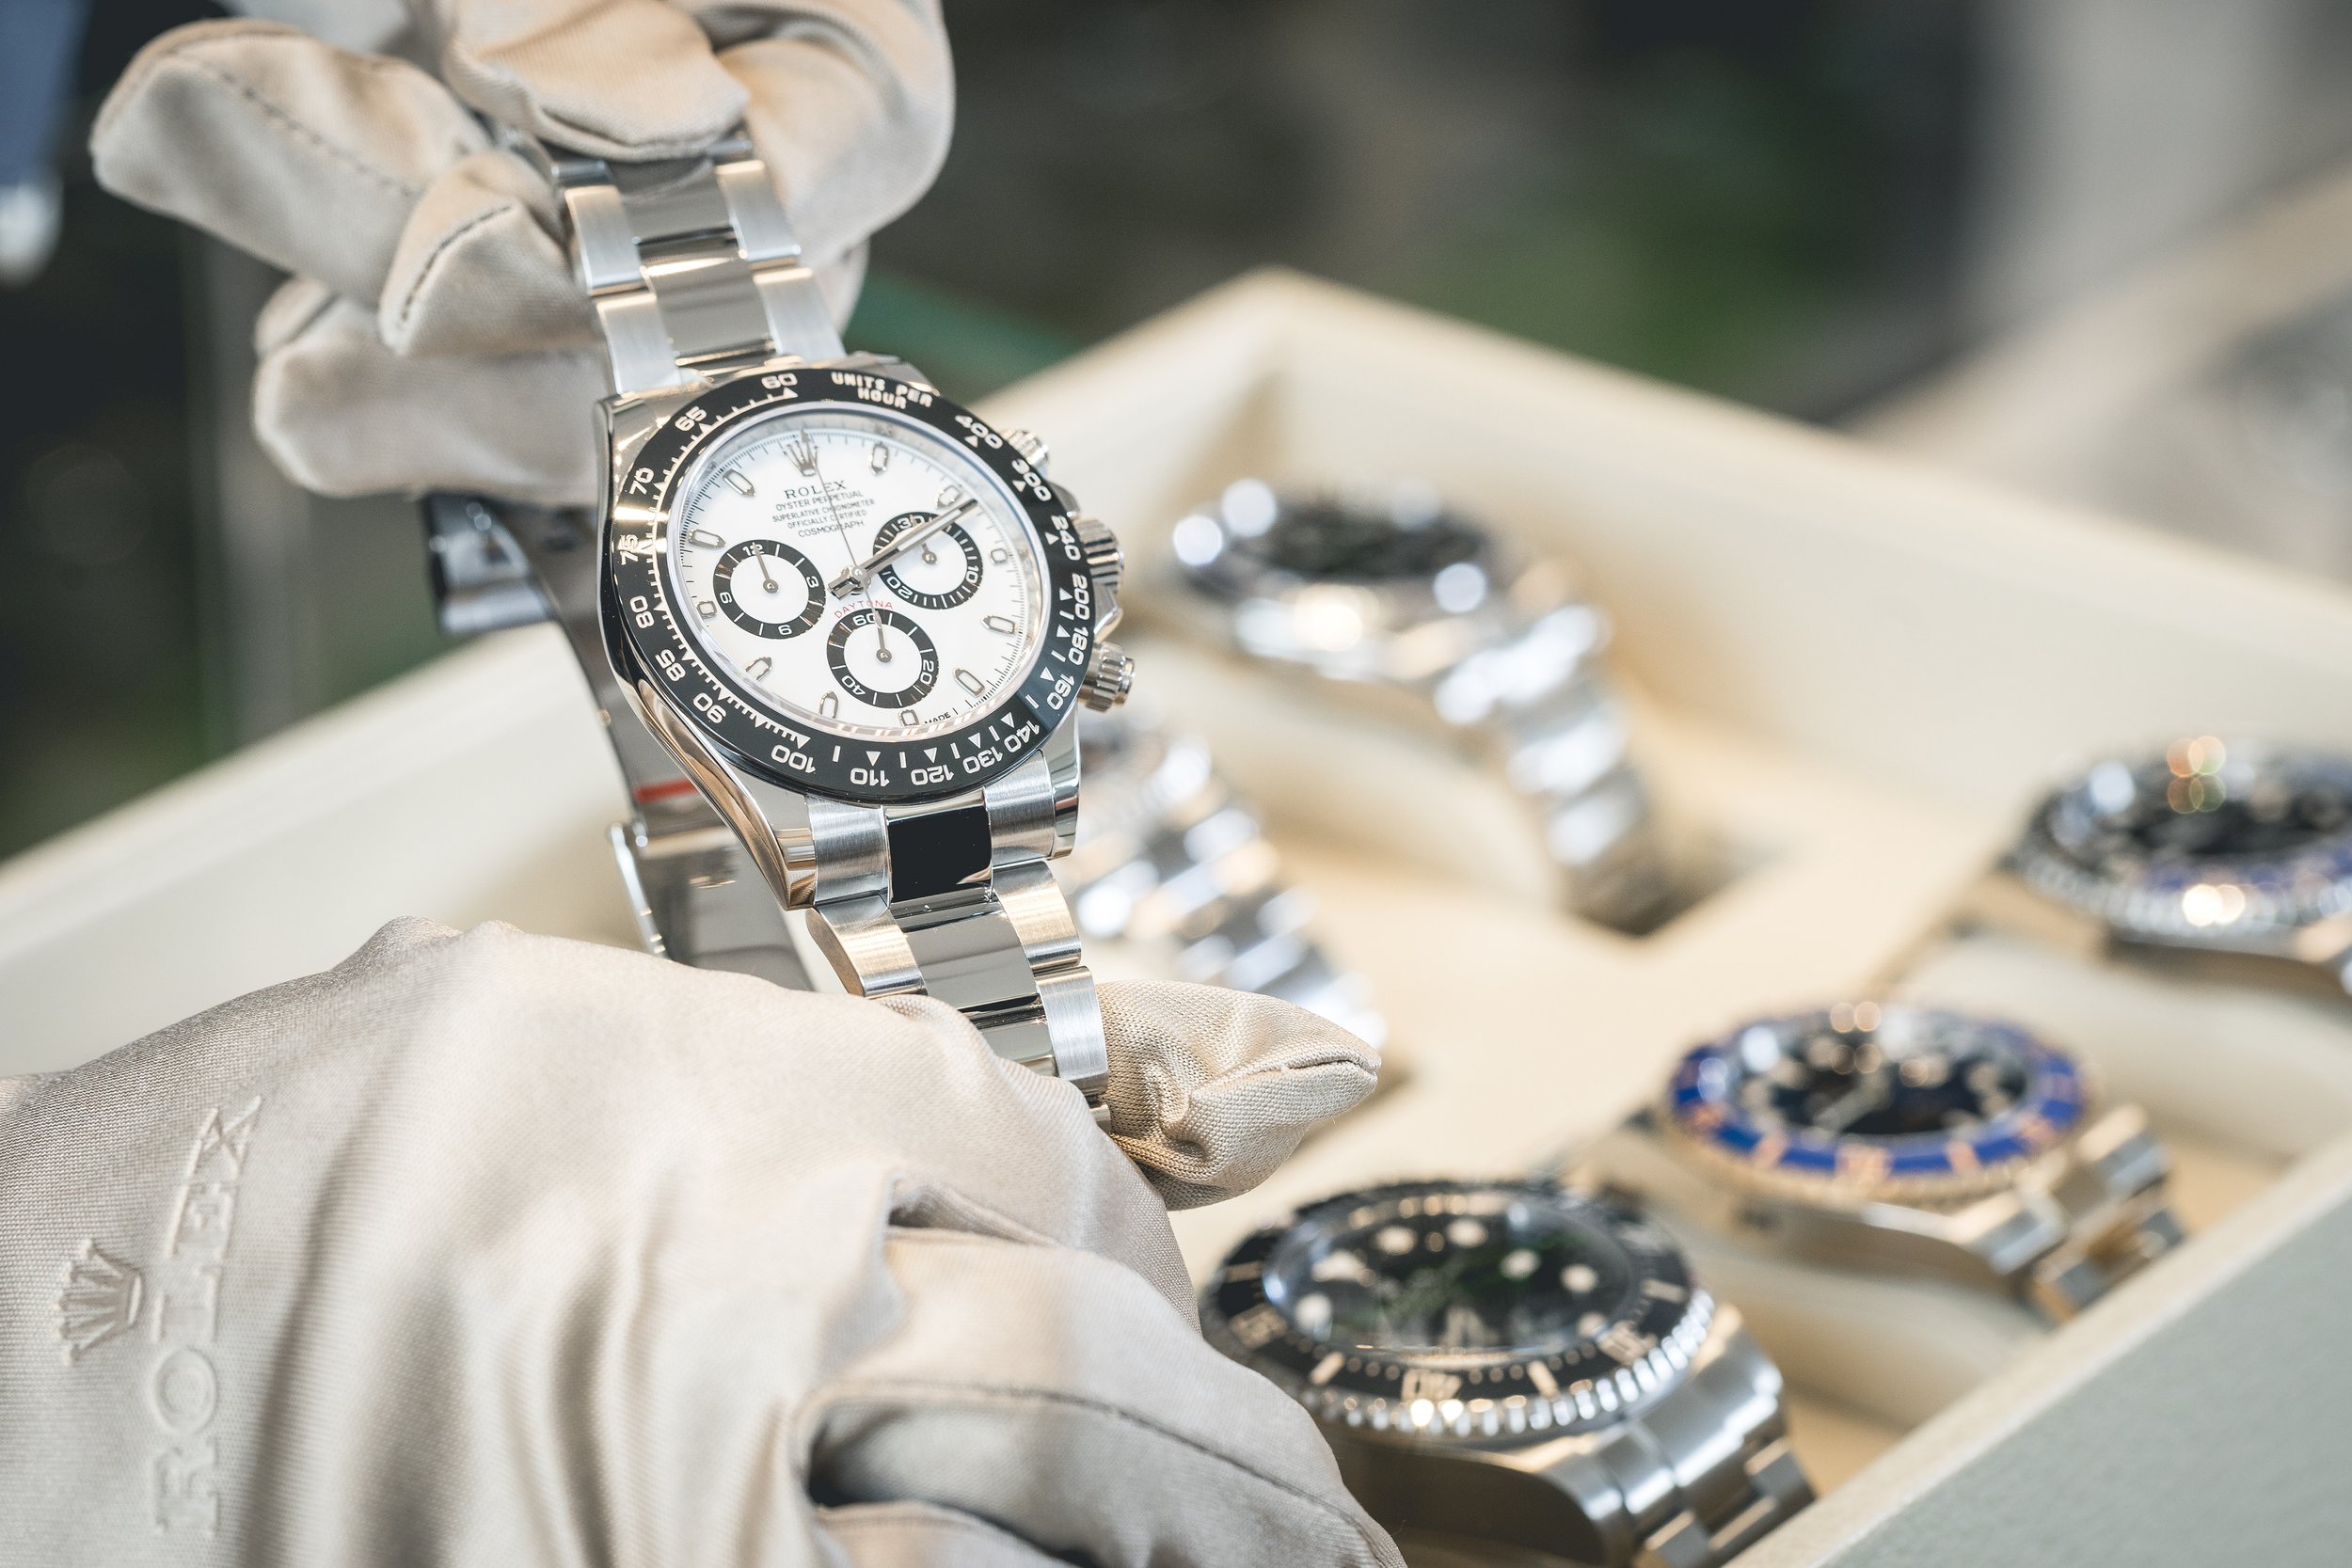
No hace mucho me pasé por una joyería para que me ajustaran la talla de un anillo y, mientras estaba de pie junto al mostrador, vi a un joven bien vestido comprando un reloj Rolex. Para mucha gente, un reloj Rolex se ha convertido —al igual que un Mercedes o un Bentley— en un símbolo de éxito. Este hombre estaba comprando un Rolex y, sin embargo, cuando se redactó el contrato de venta, ¡me di cuenta de que el precio final del contrato era aproximadamente el doble del precio de catálogo! Pensé que debía de haber algún error, pero resultó que el precio final del reloj se había duplicado al incluir los gastos de financiación. Este hombre había comprado el reloj con un pago inicial de 285 dólares y una cuota mensual de 235 dólares. Cuando salió de la tienda con ese reloj puesto, daba la impresión de que podía permitirse un Rolex. Sin embargo, la pregunta es: ¿realmente podía permitírselo? Poder permitirse los pagos no es lo mismo que poder permitirse el artículo.
Las personas solteras, las parejas y las familias suelen cometer tres errores habituales a la hora de organizar sus finanzas domésticas: un estilo de vida consumista, no elaborar un presupuesto y excederse en las compras importantes, ¡especialmente en los coches! Estos errores ponen a prueba nuestro umbral de estrés y nos privan de la paz que Dios desea para sus hijos.
Error habitual n.º 1: Un estilo de vida consumista

Muchas veces me han preguntado cuál es, en mi opinión, el mayor error financiero, y la respuesta es sencilla: un estilo de vida consumista. Un estilo de vida consumista consiste, sencillamente, en gastar más de lo que uno puede permitirse, o más de lo que debería, teniendo en cuenta sus demás objetivos y prioridades. Casi todo el mundo en Estados Unidos cae en la trampa de llevar un estilo de vida consumista. El ejemplo del hombre que se compra un Rolex es demasiado habitual. Como he conocido a muchas personas que donan sumas considerables de dinero, un líder cristiano me preguntó cómo es alguien capaz de donar un millón de dólares. Mi respuesta fue: «Si parece que puede donar un millón de dólares, probablemente no pueda». La cuestión es que alguien cuyo estilo de vida requiere gastos sustanciales debe ganar una cantidad considerable de dinero para que, una vez pagados los impuestos, le quede suficiente para financiar ese estilo de vida. Alguien que se encuentre en el tramo impositivo del 39,6 % y gaste 100 000 dólares al año debe ganar al menos 165 562 dólares para que, tras pagar impuestos, le queden 100 000 dólares para dedicarlos a ese estilo de vida. No hay forma de eludir esto mediante la planificación fiscal, ya que esta requiere gastar dinero para reducir los impuestos. Como sociedad, nos bombardean con una filosofía hedonista: «Disfrútalo ahora». «Solo se vive una vez». «Te lo debes a ti mismo».
Por cierto, he observado —aunque no esté demostrado científicamente en absoluto, pero lo he observado— que cuanto más ve la televisión (o servicios de streaming) una persona, más tiende a desear un estilo de vida más lujoso. En 2023, las empresas estadounidenses gastaron casi 330 000 millones de dólares en publicidad. Estos anuncios son extremadamente sofisticados y eficaces a la hora de convencerte de que necesitas algo. De manera similar, cuanto más tiempo pasas en las tiendas, más tiendes a aspirar a un estilo de vida más lujoso, porque te rodeas de tentaciones. Es muy parecido a ir al supermercado justo antes de la hora de comer para hacer la compra semanal. Es muy probable que acabes gastando bastante más que si fueras después de comer y con una lista concreta en la mano.
Error habitual n.º 2: No disponer de presupuesto

El segundo error más común en el ámbito de los gastos de manutención es la falta de un presupuesto. Si no tienes un presupuesto —que, en definitiva, es un plan a corto plazo—, en realidad estás planeando vivir como alguien que reacciona a las circunstancias. El mejor ejemplo de esto es la persona que «ahorra» miles de dólares comprando en rebajas cosas que no necesita. Muchas mujeres compran de forma impulsiva —sombreros, zapatos, abrigos y vestidos—, pero el problema de actuar de forma impulsiva no es exclusivo de las mujeres. Los hombres también compran de forma impulsiva y, a menudo, lo hacen con artículos de mayor valor: barcos, coches, inversiones y segundas residencias. La idea misma de vivir con un presupuesto nos resulta desagradable a casi todos porque la vemos como una restricción. Sin embargo, un presupuesto puede ser una de las cosas que más libertad financiera te puede proporcionar. Un presupuesto te guía y te indica cuándo vas por buen camino, igual que hace Google Maps cuando conduces por una zona que no conoces. No tener el mapa (o, peor aún, no tener cobertura móvil) genera miedo, quizá frustración y, sin duda, ansiedad. Lo mismo puede decirse de vivir sin un presupuesto. Un presupuesto no te impide gastar dinero en tus necesidades o incluso en tus deseos; te impide gastar de forma impulsiva, irreflexiva y poco sensata.
Error habitual n.º 3: Conducir hasta el asilo de pobres
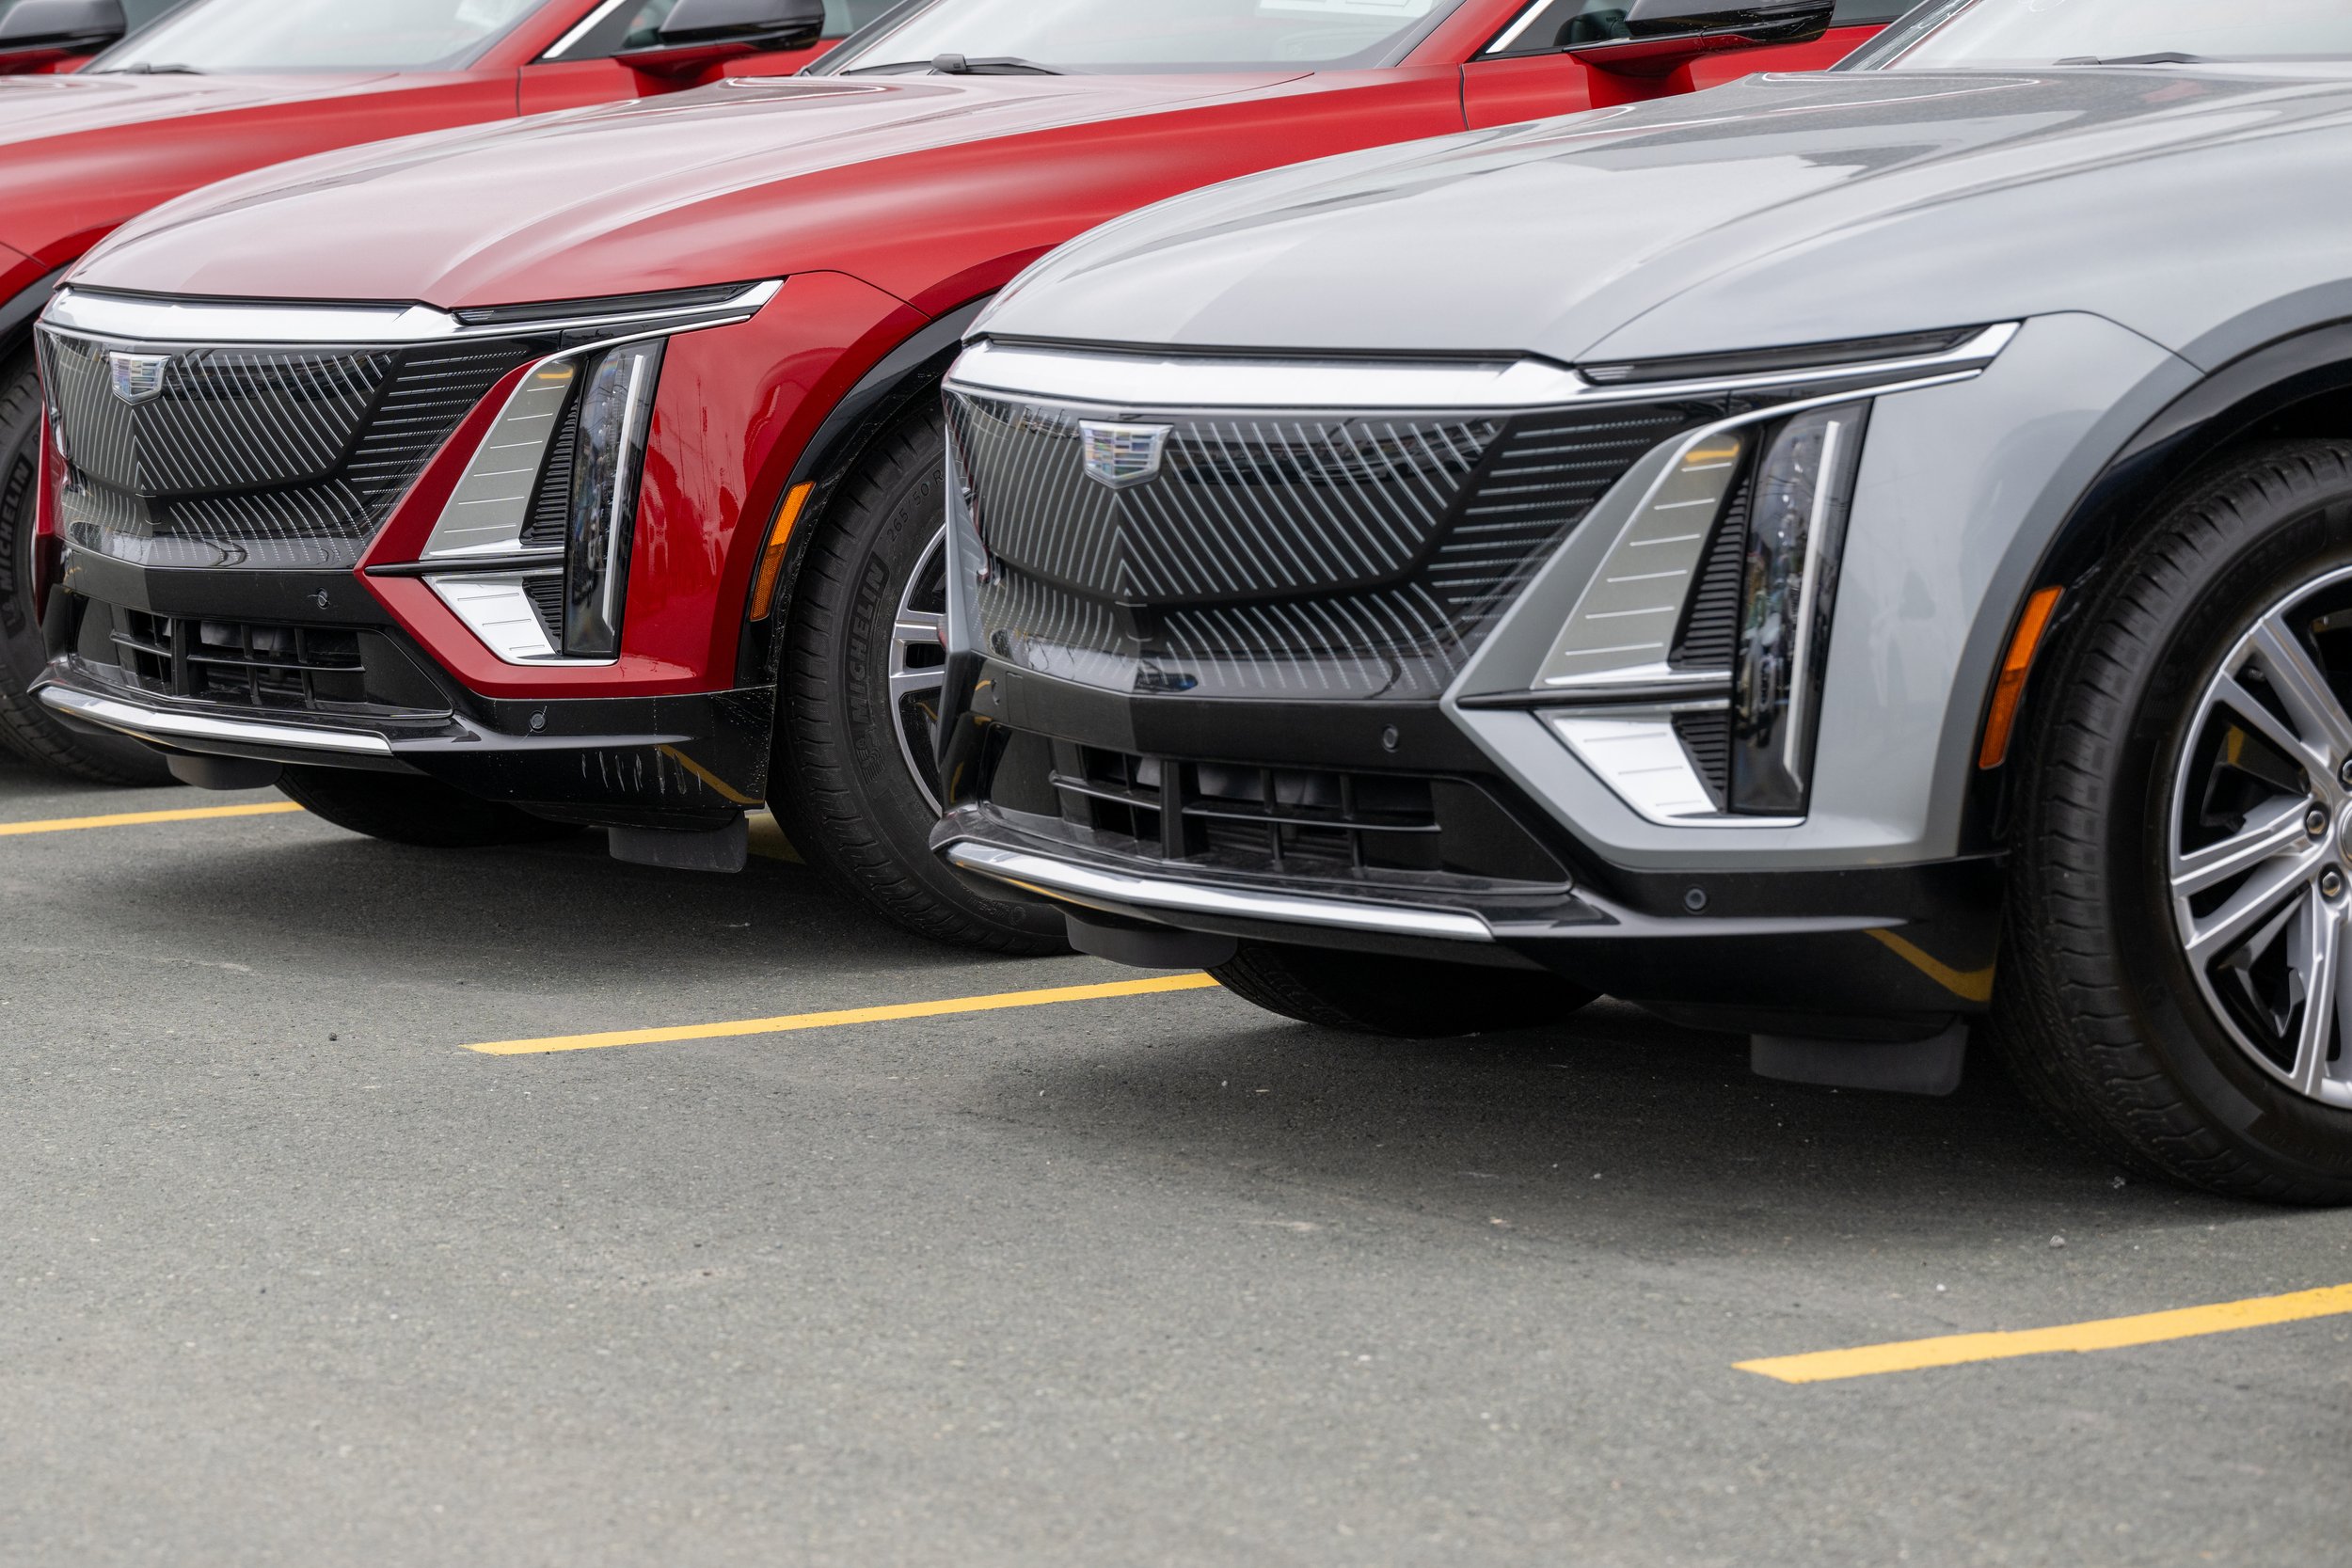
El tercer error más habitual en el estilo de vida es la compra y venta de coches. Las decisiones relacionadas con los coches pueden estar más ligadas al orgullo y al ego que cualquier otra decisión financiera. Una cita de un periódico lo pone de manifiesto: «La lógica y la compra de coches no van de la mano».
Lo aprendí de primera mano hace varios años, antes de convertirme en cristiano. Aunque había alcanzado casi todos los objetivos económicos que me había marcado, seguía queriendo comprarme y conducir un Cadillac nuevo. Sin embargo, por aquel entonces solo tenía treinta años y pensaba que conducir un Cadillac nuevo sería pretencioso y podría incluso perjudicar a mi negocio, así que me compré un Oldsmobile 98 con todos los extras. En aquel momento, pensaba que, en un par de años, cuando fuera mayor, cambiaría el coche por un Cadillac nuevo. Sin embargo, durante ese tiempo me convertí al cristianismo y mis objetivos y deseos en cuanto a las posesiones materiales cambiaron con bastante rapidez. Perdí el interés por conducir un Cadillac nuevo. Con el paso del tiempo, el Oldsmobile acabó acumulando cerca de 150 000 millas, y se notaba. Había que cambiar de coche.
Sin embargo, en cuanto empiezas a fijarte en coches nuevos, tus gustos cambian y tus deseos aumentan. Me sorprendí a mí mismo mirando coches nuevos en los aparcamientos, en la carretera mientras conducía, parando en concesionarios y, en definitiva, deseando con todas mis fuerzas tener un coche nuevo. En ese momento decidí hacer un estudio para determinar cuál era el mejor coche que podía comprar desde un punto de vista estrictamente económico, teniendo en cuenta todos los factores, como el consumo de combustible, el coste de las reparaciones, el coste del permiso de circulación, el coste de la financiación, el coste de oportunidad del dinero desembolsado, el coste del seguro y la depreciación. Pasé horas y horas comparando todas las cifras y llegando a una conclusión definitiva. Descubrí, sin excepción, que el coche más barato que podía tener era ¡ese Oldsmobile! Aunque el coste de las reparaciones era considerable y el consumo de combustible era increíblemente alto, estos factores no compensaban los costes mucho más elevados relacionados con un coche nuevo en términos de matrícula, seguro, mantenimiento, depreciación, costes de financiación o costes de oportunidad.
Tras analizar a fondo todo este tema de la compra de automóviles, llegué a dos conclusiones: el coche más barato que cualquiera puede tener es siempre el que ya posee, a menos que lo venda y reinvierta lo obtenido en un coche más barato; y cuanto más tiempo se conduce un coche, más barato resulta mantenerlo. Curiosamente, he repetido este ejercicio varias veces a lo largo de los años y sigo llegando a la misma conclusión que antes.
Cambiar el rumbo

La clave principal para reducir con éxito los gastos de manutención es darse cuenta de que cada dólar que se ahorra en esta categoría se destina directamente a tu margen de liquidez. Cada partida de gastos de manutención debe evaluarse una por una y, a continuación, controlarse. No existe una fórmula mágica, pero cada reducción libera dólares para otros objetivos y nos libera de la tiranía del consumismo y de la ansiedad financiera que se cierne sobre nosotros.
Perspectiva sobre fe y finanzas
El autor menciona que sus «objetivos y deseos cambiaron con bastante rapidez en lo que respecta a las posesiones materiales» cuando se convirtió al cristianismo. Sin embargo, muchos cristianos siguen atrapados en las garras del consumismo, incapaces de resistirse al atractivo de las comodidades, las facilidades y los lujos que se nos ofrecen a diario —si no cada hora—. Esto sugiere que existe una correlación entre la profundidad de nuestra fe y nuestra capacidad (o voluntad) para negarnos a nosotros mismos (Mateo 16) y ejercer el fruto espiritual contracultural del autocontrol (Gálatas 5).
Cuando los cristianos se comprometen de todo corazón a llevar una vida más profunda en Cristo, el atractivo del mundo empieza a desvanecerse. Nuestros corazones comienzan a alinearse con el de Dios, y nuestras prioridades cambian. Nos deleitamos en ser esclavos de la justicia (Romanos 6:18), confiando en que nuestro Padre Celestial nos proveerá, creyendo que todo le pertenece (Salmo 24:1) y que no niega nada a sus hijos (Mateo 7:9-11). Y, lo mejor de todo, experimentamos de primera mano la paz prometida que sobrepasa todo entendimiento (Filipenses 4:7).
¿En qué punto de esta lucha te encuentras? ¿ Te ves atrapado cada día por el atractivo de tener más y mejor? No estás solo, ¡pero tampoco eres impotente! Nuestro Señor anhela liberarnos de la tiranía de las posesiones y que confiemos plenamente en Su suficiencia. Él no se frustra con nosotros ni nos condena por nuestra debilidad. Al contrario, nos invita a que le abramos la puerta. Una vez que lo hacemos, Él comienza su obra, suave pero gloriosa, de restauración y renovación.
Ahora miramos hacia nuestro interior y lo que vemos es que cualquiera que esté unido al Mesías tiene la oportunidad de empezar de cero, es creado de nuevo. ¡La vida antigua ha desaparecido; surge una vida nueva!
- 2 Corintios 5:17, MSG